При обсуждении планирования легко застрять в процентах точности прогноза. Для бизнеса полезнее перевести проблему в рубли и понять, сколько денег остается в лишних запасах, сколько маржи теряется при дефиците и сколько компания тратит на срочное исправление уже принятого плана.
Для российского рынка такой подход особенно актуален. По исследованию КРОК среди 200 ИТ-директоров крупных компаний, 67% респондентов считают совокупную стоимость владения и окупаемость ключевым аргументом при выборе ИТ-решения. Для 60% важна масштабируемость, для 51% единое пространство данных. Руководству нужен понятный экономический эффект до принятия инвестиционного решения.
При этом оценивать причины финансовых отклонений умеют далеко не все компании. В исследовании КОРУС Консалтинг только 29% респондентов назвали существующие инструменты анализа отклонений эффективными. 49% считают, что методологию и ИТ-инструменты нужно совершенствовать, ещё 22% вообще не используют факторный анализ при оценке исполнения планов.
Отсюда практический вопрос: где искать стоимость ошибок планирования и как собрать ее из данных, которые уже есть в компании?
Почему одной точности прогноза мало?
Летний выпуск Journal of Business Forecasting Института бизнес-прогнозирования IBF за 2026 год посвящен именно этой проблеме.
В статье Why Forecast Accuracy Often Misleads Planning Teams автор описывает ситуацию, когда показатели точности прогноза улучшаются, в то время как запасы продолжают заметно колебаться и снабжение по-прежнему вынуждено ускорять заказы. Причина в том, что к моменту исполнения на результат уже влияют промо, изменения в распределении, коммерческие решения и другие факторы. IBF предлагает рассматривать точность как один из показателей планирования, а качество процесса оценивать шире.
В другом материале того же выпуска IBF разбирает совместный анализ спроса и запасов по товарным позициям. Смысл подхода простой: изменение спроса нужно сразу сопоставлять с текущим запасом и будущей обеспеченностью. Тогда компания видит, где действительно требуется действие по закупкам или пополнению.
Еще одна статья выпуска показывает, что одинаковый показатель точности может иметь разное значение для разных товаров и отраслей. IBF предлагает дополнительно оценивать систематическое завышение или занижение прогноза и стабильность результата.
Весенний выпуск журнала идет еще дальше и связывает исполнение планов с финансовыми показателями компании, включая денежный поток и EBITDA.
Для бизнеса из этого следует простой принцип: качество планирования стоит проверять по последствиям решений для запасов, продаж, расходов и денег компании.
С чего стоит начать?
- Начните с избыточных запасов
Возьмите данные за последние 2–3 месяца и найдите товарные позиции с самым крупным избыточным запасом.
Для каждой позиции понадобятся закупочная стоимость остатка, срок хранения, расходы на склад, уценка и списания. Для сезонного ассортимента стоит отдельно посмотреть остаток после окончания сезона или промо.
Затем оцените стоимость денег, связанных в товаре. В августе 2026 года средняя ставка по краткосрочным рублевым кредитам нефинансовым организациям составляла 17,9% годовых, по данным Банка России. Компании с заемным финансированием могут использовать свою фактическую ставку для расчета стоимости капитала.
В результате по каждой проблемной позиции появляется сумма, которая показывает финансовое последствие излишка: финансирование, хранение, скидки и списания. И можно сразу увидеть категории, где ошибка планирования регулярно связывает деньги в товаре.
- Затем посчитайте цену дефицита
Следующий источник потерь находится в позициях, где товара регулярно не хватает.
Здесь нужны данные о непокрытом спросе или невыполненных заказах, марже с единицы товара, подтвержденных штрафах и дополнительных расходах на выполнение обязательств.
Использовать всю недополученную выручку как сумму потерь некорректно. Для финансовой оценки полезнее считать маржу, которую компания действительно могла получить с неудовлетворенного спроса. Если часть клиентов приобрела замену или дождалась поставки, это тоже нужно учесть.
Особенно полезно выделить позиции с повторяющимся дефицитом. Они показывают, где проблема возникает регулярно и уже способна влиять на финансовый результат.
- Найдите все срочные корректировки
Третий блок часто скрыт внутри обычных операционных расходов.
Проверьте срочные перевозки, внеплановые перемещения между складами, дополнительные закупки сырья, изменение производственных смен и другие операции, которые появились после корректировки плана.
Здесь нужен простой расчет: сравните фактическую стоимость с обычным вариантом исполнения. Разница покажет цену срочности.
Важно использовать реальные операции компании. Тогда в расчет попадут подтвержденные расходы, которые уже возникли, а не предположения о возможных потерях.
- Соберите все в одну таблицу
Для первого анализа достаточно выбрать 10–20 крупных случаев за последние 2–3 месяца. Их можно свести в простую таблицу: (картинка вставлена)
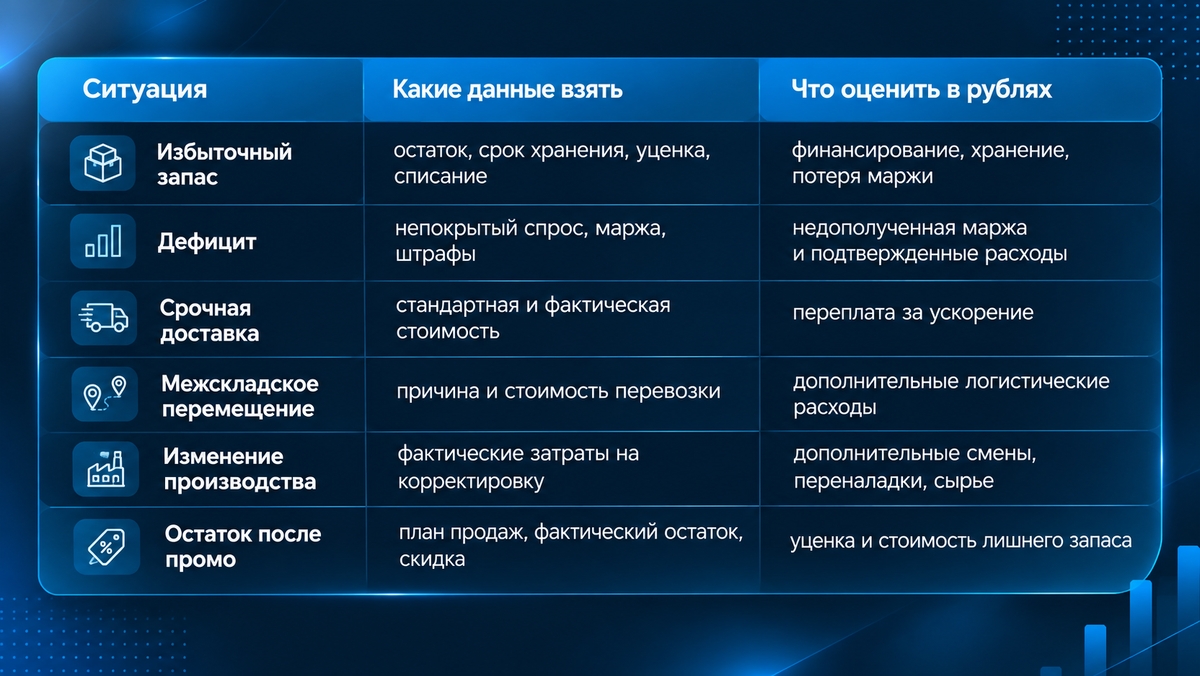
После заполнения отсортируйте ситуации по сумме.
Так становится видно, какие ошибки действительно стоят компании денег. Крупное отклонение прогноза в процентах может оказаться финансово незначительным, а небольшая ошибка по маржинальному или дефицитному товару дать заметные потери.
- Найдите причину самых дорогих ошибок
После расчета суммы нужно понять, почему она возникла.
Если запас регулярно остается после промо, стоит проверить качество прогноза акции и объем закупки. Если ходовые позиции постоянно заканчиваются раньше поставки, нужно смотреть на прогноз спроса, сроки пополнения и правила расчета запаса. Если значительная сумма уходит на срочные перевозки, важно выяснить, когда компания впервые увидела риск дефицита и когда изменила решение. Таким образом, финансовая потеря связывается с конкретным участком процесса.
Именно такого анализа часто не хватает российским компаниям. КОРУС фиксирует, что только 29% участников исследования считают действующие инструменты анализа отклонений эффективными. Почти половина видит необходимость доработки методологии и ИТ-инструментов.
Как получить цифру для бизнес-кейса?
После анализа у компании должны появиться 3 показателя:
- Первый показатель демонстрирует подтвержденные финансовые последствия ошибок за выбранный период.
- Второй показывает, какие причины формируют основную сумму.
- Третий отражает часть потерь, на которую процесс планирования способен повлиять.
Последний показатель особенно важен при оценке автоматизации. Сбой поставщика, авария или резкое внешнее изменение спроса могут находиться за пределами контроля компании. Регулярные излишки, повторяющийся дефицит, запоздалый пересчет закупок и постоянные срочные перевозки уже требуют анализа самого процесса планирования.
Из данной информации закладывается основа для разговора об окупаемости проекта. Именно финансовое обоснование сегодня ожидают российские ИТ-руководители: по данным КРОК, совокупная стоимость владения и окупаемость являются ключевым критерием выбора решения для 67% опрошенных компаний.
Сколько ошибки планирования стоят вашей компании?
Для первого расчета не нужен полный аудит всей цепочки поставок. Достаточно нескольких месяцев данных и 10–20 самых дорогих случаев с излишками, дефицитом и срочными корректировками.
Результат покажет, где компания теряет деньги, какие причины повторяются и какие участки процесса требуют внимания в первую очередь.
Если вы хотите получить такой расчет на своих данных, оставьте заявку на бесплатный тестовый расчет на сайте Novo BI. Оценим основные зоны потерь и потенциальный финансовый эффект от изменения процесса планирования.
Ознакомиться с нашим решением по автоматизации планирования и прогнозирования спроса вы можете на сайте Novo Forecast Enterprise.

